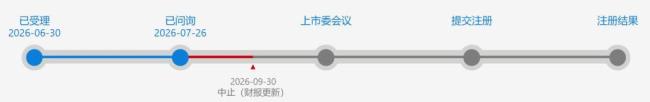
2026年初冬,北京大兴。洁净车间里,细胞在培养袋里静静扩增;上交所系统里,艺妙生物的IPO审核状态显示为“中止(财报更新)”。一边是资本时钟暂停配资平台风控能力对比,一边是生命时钟走动。
11月3日,国家药监局批准了泊基奥仑赛注射液上市,商品名为“赛泊华”。这是艺妙神州的第一款自研药物,也是北京市首款获批的CAR-T产品。外界认为他们运气好:IPO刚暂停,药品却顺利获批。但实际上,这背后是一份长达十一年的对赌协议,涉及投资人、创始人、监管和病人等多个方面。
IPO“中止”听起来像是坏消息,但艺妙这次只是因为财报过期需要更新。申报材料中的“首款产品待上市”假设也变成了现实。真正关键的是时间差。从2026年6月30日申报到9月30日中止,再到批文落地,艺妙把资本节奏押在了技术节奏之后。
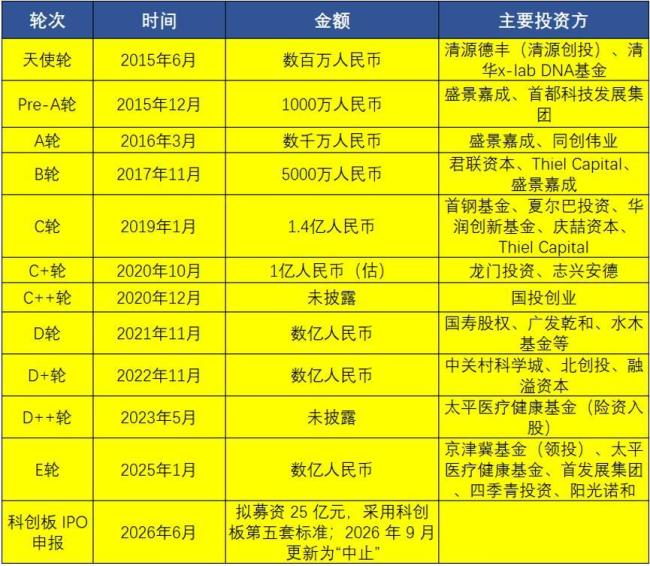
更微妙的是对赌协议。公司层面的对赌条款已经永久终止,但创始股东层面的对赌如回购、反稀释等,在申报受理前一日暂时休眠,一旦IPO失败则自动复活。因此,“中止”并不可怕,“撤单”才可怕。IM19的获批缓解了这种紧张局面,让对赌压力有所减轻。
赛泊华的获批不仅意味着临床胜利,还拆除了两枚潜在炸弹。第一枚炸弹是华东医药的1.25亿首付款。根据协议,如果IM19未能在2026年12月31日前完成首次新药注册,首付款存在退回风险。11月3日的批文提前解除了这一隐患。第二枚炸弹是对赌中的“商业化假设”。未盈利生物科技公司在科创板上市审核中最担心的问题是药品能否获批以及市场表现。IM19的获批使这些担忧有了实际依据。
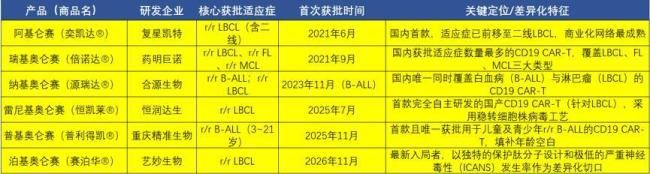
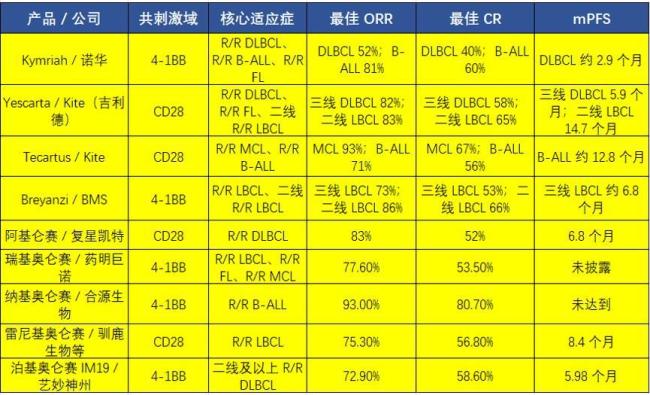
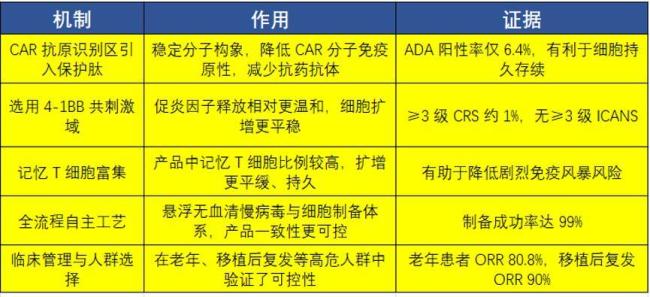
尽管赛泊华的数据不算出色,但它具有低毒性的优势。这对持续经营能力和商业化的安全性至关重要。艺妙通过工艺改进提高了产品的安全性,使其在竞争激烈的CD19 CAR-T市场中站稳脚跟。国内已有六款同类产品,但赛泊华通过优化临床工作流和降低毒性,找到了自己的定位。
从对赌角度看,低毒性能减少收入波动。价格战迟早会来,但低毒性可以带来治疗中心数量、住院天数和不良反应处理成本上的优势,最终转化为净利率。IPO问询中质疑其财务状况,艺妙的回答是IM19获批后将改善公司的盈利能力。
很多人认为对赌是枷锁,但艺妙的设计相当聪明。公司不承担回购义务,而创始人个人扛起兜底责任。对赌既是压力也是节奏器,促使团队加快研发进度。何霆三人曾在2025年因业绩补偿向投资方无偿转让部分股份,这一次他们精准把握了时间节点,确保IM19在年底大限前获批。
IPO中止和NDA获批其实是同一事件的两个侧面。前者是资本在质疑持续经营能力,后者则是临床验证了产品的有效性。对赌条款提醒创始人,资本和病人都不能无限制等待。

批文不是终点。赛泊华的真实世界效果还需验证,市场竞争激烈,定价和商保策略需谨慎。艺妙的成功靠的是产品临床价值、制造能力和支付闭环。十一年前,三个清华博士从互相抽血开始,逐步实现目标。所谓走运,是在所有人都急着变现的十一年里,坚持造“活的药”。
眼下配资平台风控能力对比,赛泊华只是拿到了入场券。接下来的任务是确保首付款落实、扩大治疗中心覆盖范围,并获得商保支持。至少,那三位曾经互相抽血的清华博士,现在不用再担心个人回购的风险了。他们的药已经交到了病人手中。
品牌配资门户网提示:本文来自互联网,不代表本网站观点。