2011年茅台花十个亿在北京买了栋楼期货配资综合信息门户,自己用四层,剩下二十八层租给了中石油。
2011年,茅台做了件在当年没人当回事、十五年后回头看却特别有意思的事:花8到12亿在北京北三环马甸桥购入一栋写字楼,自己只留4层办公,剩下28层全租出去。
租客名单里有中国能源、中国交建、中石油。
说实话,一个白酒厂跑到北京买楼当房东,这事放在当年被归进“多元化发展”的筐里,没几个人认真看。可现在翻出来琢磨,这栋楼的账本,比茅台酒本身还耐人寻味。
回头看国内企业这些年的多元化路子,有个挺实在的规律:当年闹得动静越大、喊着要跨界搞出大名堂的,大多没撑过几轮市场周期。
反倒是一些当时不起眼的 “笨操作”,悄无声息就扛过了十几年的风浪。茅台 2011 年在北京买写字楼这件事,就是个很典型的例子。
当年没人把这当回事,只当是酒厂钱多了随手投的副业,现在再翻出来算算账,反倒成了它多元化布局里最靠谱的一笔资产。
2011 年正是白酒行业的上升期,茅台产品供不应求,经销商打款都得排队,企业账上现金流十分充沛。
但茅台镇核心产区面积有限,产能不是想扩就能扩,大笔资金一直趴在账上也不是长久之计,集团当时就着手布局多元化业务,房地产是其中的核心方向之一。
当时茅台做地产走了两条完全不同的路子。
一条是亲自下场做开发,2012 年专门成立茅台置业,注册资本十几个亿,先后在贵阳、三亚、遵义等地拿地,规划了住宅、写字楼、高端度假村等项目,阵势拉得很足,想在地产行业做出自己的品牌。
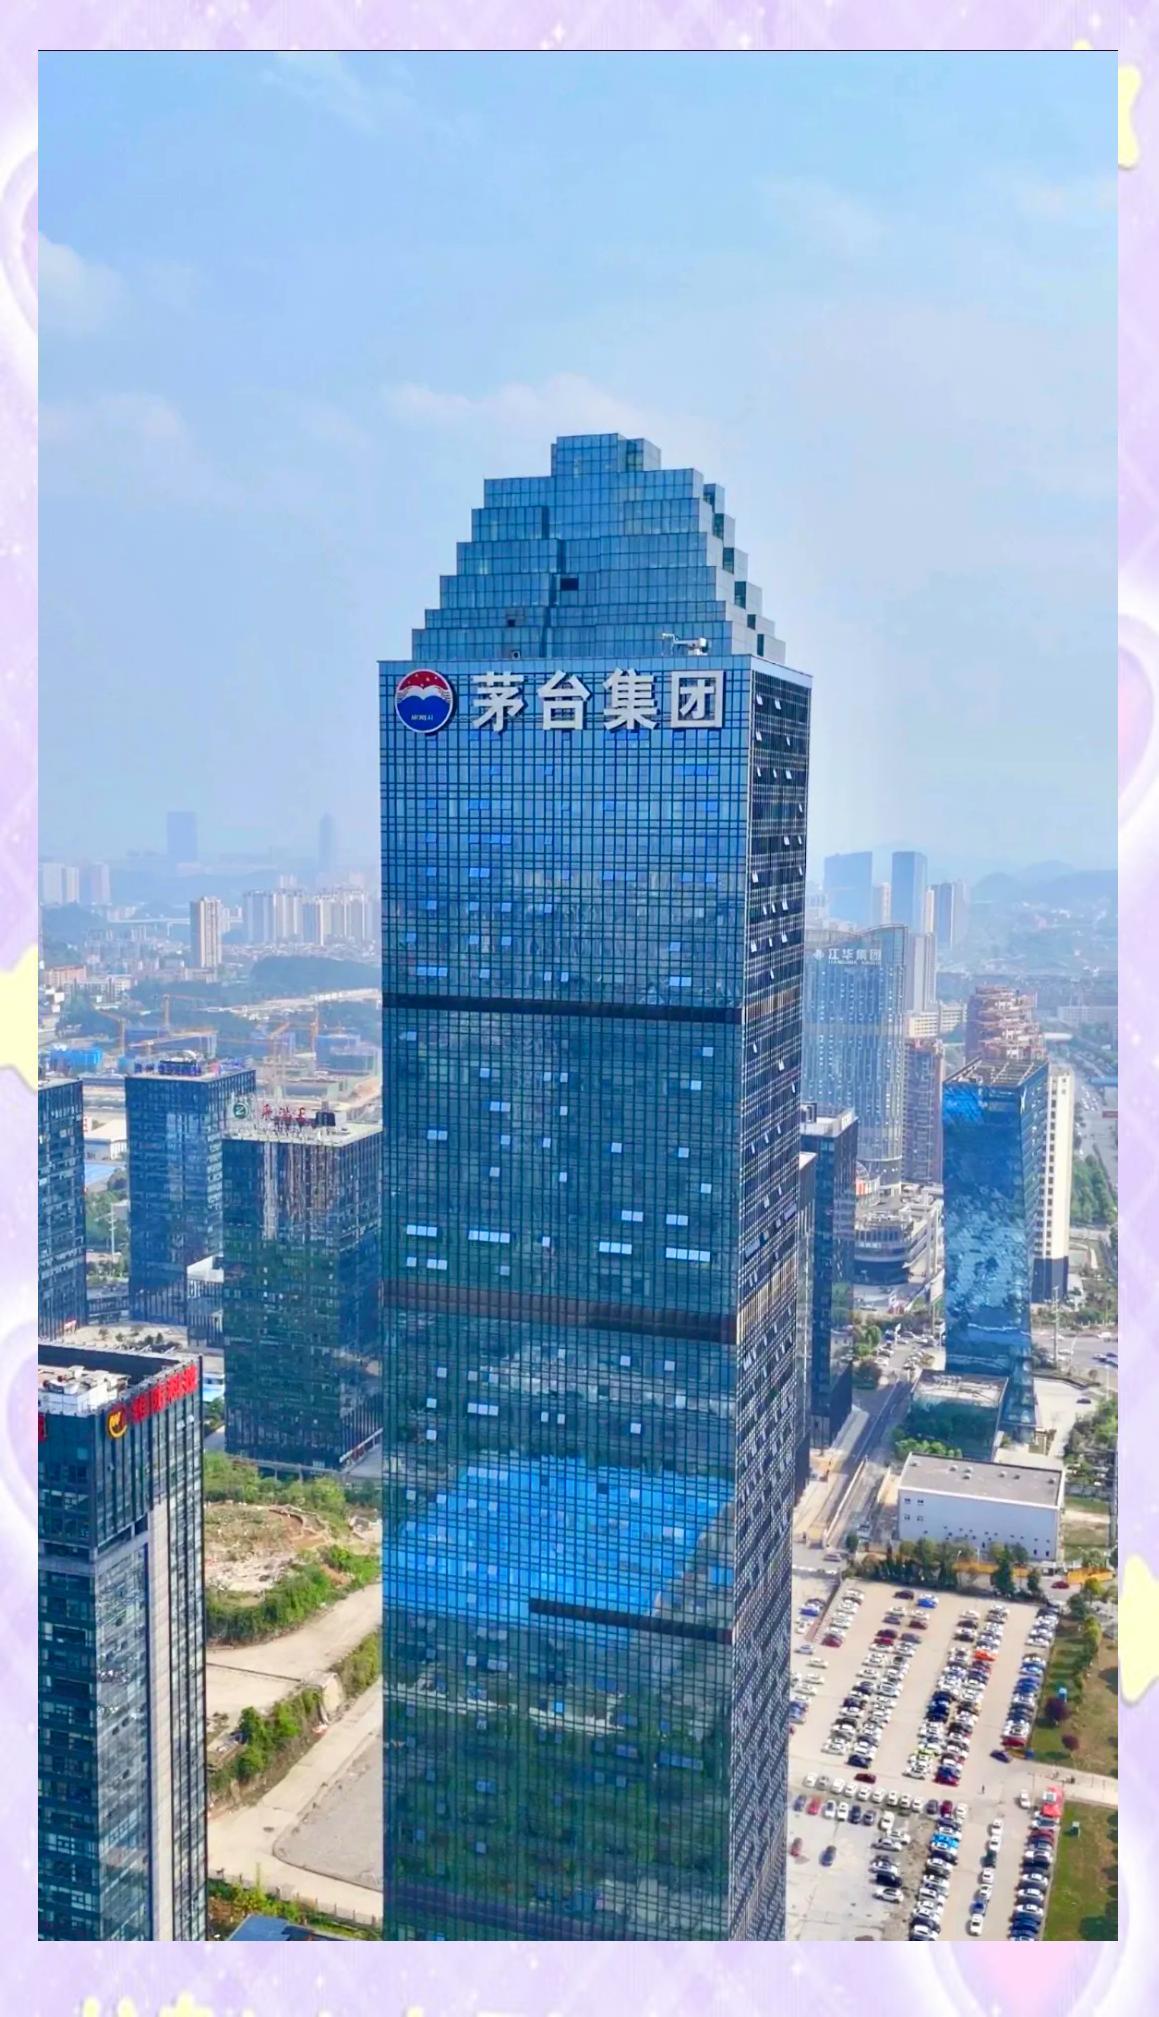
另一条路就低调得多,在北京北三环马甸桥拿下一栋现成的甲级写字楼,也就是后来的北京茅台大厦,自己只留四层做北京区域办公和品牌展示,剩下的楼层全部对外出租。
这栋楼的先天条件确实过硬。地处北三环核心位置,交通便利,紧邻地铁,又处在政务和国企资源密集区域,对大型央企国企来说,在这里办公既体面,办事也方便。
元股证券:ygzq.hk加上茅台是单一业主,只租不售,不会轻易变更产权,租期稳定性有保障,很快就签下了中石油、中国交建、中国能源等一批央企租户。
这类企业租赁面积大、签约周期长、履约能力稳,是写字楼市场里最省心的优质客户,基本不用发愁空置或者断租。
根据 2013 年的公开市场信息,当时这栋楼的租金水平保守估算,一年就能有上亿元收入,在当年同类型写字楼里,回报率已经属于很不错的水平。
十大配资平台推荐只是那时候公众的注意力全在茅台酒的价格和销量上,几乎没人在意一家酒厂在北京收房租的生意。更没多少人预料到,后面茅台亲自操盘的地产开发项目,走得并不算顺利。
各地的住宅项目去化表现一般,商业和度假项目也没打出预期名气。
说穿了道理很简单,酿酒和房地产开发根本是两门不同的生意,茅台的品牌影响力在白酒行业是顶流,可放到售楼处,消费者不会因为开发商是茅台就愿意多花钱,隔行如隔山的道理,放到哪家企业身上都适用。
一晃十几年过去,北京的写字楼市场也发生了不小变化。这些年全市写字楼供应量持续增加,叠加市场需求波动,整体租金水平比巅峰期有所回落,空置率也比当年高了不少。
但茅台这栋楼的基本盘始终没乱,核心地段的优质不动产本身保值属性很强,加上长期稳定的租户结构,哪怕市场行情有起伏,每年的租金收入覆盖物业、运维等持有成本后还有富余,完整产权一直握在手里,房产本身的市场价值也比当年高出不少。
其实这笔投资从头到尾都没什么复杂的商业技巧,既没有精巧的资本运作,也没有踩中什么行业风口,本质就是企业手里有余钱的时候,选了核心城市核心地段的优质资产,长期持有收租,不硬闯自己不熟悉的领域。

很多企业在主业顺风顺水的时候,都容易高估自身能力,觉得换个赛道也能做好,最后交了不少学费。茅台这笔投资的价值,从来不是赚了多少差价,而是给很多企业提了个醒:经营企业,跑得快不算真本事,走得稳才能走得远。
不盲目跟风跨界,守住自己的能力边界,把资金沉淀在能穿越周期的资产上期货配资综合信息门户,看起来保守,实则是最踏实的选择。
品牌配资门户网提示:本文来自互联网,不代表本网站观点。