 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
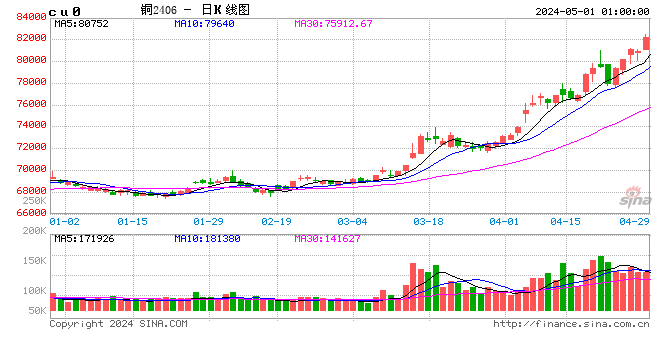
隔夜内外铜价震荡偏强,国内精炼铜进口盈利窗口打开,Comex-LME铜价差修复至160美元/吨附近。宏观方面,纽约联储发布的月度消费者预期调查显示,受访者对未来一年通胀的预期维持在3.9%,三年及五年通胀预期亦分别稳定在3.3%和3%。美国里士满联储主席表示,强劲需求与居高不下的通胀意味着利率仍需进一步上升,但任何加息行动都需以审慎步伐推进;芝加哥联储主席表示,就业和增长相当稳定,强调美联储必须直面“通胀失控”的问题。地缘政治方面,伊朗被曝在霍尔木兹问题上松口,总统表态愿以谈判打破“不战不和”僵局。美中期选举后,民主党多位议员表示推动结束美伊战争;美众议员向众议院提交决议,要求弹劾国防部长赫格塞思。库存方面,LME铜库存增加725吨至317400吨,Comex铜库存下降565吨至732384吨,SHFE铜仓单下降1483吨至2844吨,BC铜仓单维系427吨。需求方面,铜价快速下跌,企业采购意愿回升,国内社会库存继续下降,现货升水大幅走高。美股科技股叙事大幅下挫释放风险后,市场避险情绪有所减弱,推动铜价修复一定情绪。但美国中期选举结果后续影响或偏中期。一方面,国会制衡增强使精炼铜被纳入232关税征税范围的难度上升,持续一年多的“虹吸效应”预期松动;另一方面,民主党主导下数据中心审批趋严、AI监管立法提速的担忧升温,此前支撑铜需求叙事的AI基建主线遭遇系统性降温。因此综合来看,中期层面铜价预计延续偏弱震荡,外盘主导下行压力、内盘被动跟随但有支撑的格局,矛盾在于“海外AI和美国囤铜叙事宏微双弱”与“国内极低库存+极端升水”下的基本面支撑之间反复博弈。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)

隔夜LME镍跌0.58%报16290美元/吨,沪镍跌0.63%报122290元/吨。库存方面,LME库存减少306吨至271662吨,SHFE 仓单增加380吨至87652吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持150元/吨。消息面,10月29日,印尼镍矿商协会称,当前印尼大量镍冶炼厂正以低于矿产基准价的价格采购镍矿石,导致矿商利润受压并危及国家税收。此前,印尼能源与矿产资源部表示,在制定2027年工作计划和预算镍矿生产配额时,将考虑伦敦金属交易所和上海期货交易所的全球镍金属供应过剩,2027年RKAB中的镍矿生产配额将强调全球市场的稳定性和国内冶炼厂的矿石需求。据《印度尼西亚商业报》援引能源和矿产资源部矿产业务发展主任切塞普·莫哈马德·亚辛的话报道,浙江华友钴业、Harita镍业和青山控股集团计划明年削减镍产量。当前对2027年RKAB政策预期和减产消息或有望成为支撑,近期库存流出成本边际利多因素,但受海外宏观因素影响,市场情绪压力较大。
配资行情氧化铝&电解铝&铝合金:
元股证券:ygzq.hk(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
隔夜氧化铝AO2701收于2657元/吨,涨幅0.57%。持仓增仓2823手至21.95万手。隔夜LME收于3066.5美元/吨,涨幅0.13%,库存降低625吨至22.7万吨。沪铝AL2612收于23170元/吨,跌幅0.22%,持仓减仓1134手至22.3万手。铝合金AD2701收于22485元/吨,跌幅0.38%。持仓增仓590手至17475手;现货方面,SMM氧化铝价格回落至2644元/吨。铝锭现货升水转至贴水20元/吨。佛山A00报价回涨至23840元/吨,无锡A00报贴水300元/吨。铝棒加工费多地持稳,南昌广东下调60-150元/吨;铝杆1A60系加工费持稳,低碳6/8系上调247元/吨。周内氧化铝250万吨量级减产落地,空头撤离带动盘面修复。但由于当前减产传导未到,全口径库存仍处于累库状态,氧化铝价格重回现金成本上方,导致后续进一步减产可能性下降,反弹空间受限,需等待减产继续加码形成库存连续去化。铝锭去库斜率明显衰减,现货200元/吨高升水已收至平水、并有转向小贴水态势。近远月back结构同样大幅收敛,月差正套逻辑逐渐失效、近月挤仓溢价正在退出。在库存见底后铝价短期区间震荡。关注铝锭社库是否由连续去库转为累库。此外12月美联储加息概率上升,若11月中旬通胀数据超预期,警惕基本面走弱后宏观也带来更多系统性施压。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
9日工业硅震荡偏弱,主力2612收于8490元/吨,日内跌幅0.24%,持仓减仓3787手至19.3万手。百川工业硅现货参考价9254元/吨,较上一个交易日持稳。最低交割品价格上调至8800元/吨,现货升水收至585元/吨。多晶硅震荡偏强,主力2612收于35350元/吨,日内涨幅1%。持仓减仓4793手至44055手;最低交割品价格上调至38680元/吨,现货升水扩5130元/吨。西南停炉超额兑现,但西南电价上调被焦煤价格回吐对冲。工业硅重心随着成本锚点下移,后续能否反弹需关注是否有焦煤企稳或新疆东部复产证伪出现。11月硅料厂排产有望下调至8.5万吨下方,供需差首度转负有望带动行业实现去库。硅煤和石油焦成本预期下移,盘面现金底部较为坚挺,上方有套保区平台,多晶硅仍未走出震荡模式。关注多口径厂库是否实现统一且连续去库,以及12月美国关税生效窗口前,是否有脉冲式出口抢单。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货主连跌4.85%至87480元/吨,日增仓9104手至40.04万手。现货价格方面,电池级碳酸锂平均价跌1100元/吨至92500元/吨,工业级碳酸锂平均价跌1100元/吨至89200元/吨,电池级氢氧化锂(粗颗粒)跌1000元/吨至87750元/吨。仓单方面,昨日仓单库存增加2040吨至23760吨。供给端,周度产量环比增加283吨至28552吨,其中锂辉石提锂环比增加538吨至17042吨,锂云母提锂环比减少89吨至3209吨,盐湖提锂环比减少110吨至5554吨,回收提锂环比增加40吨至2395吨,锂渣提锂环比下降96吨至352吨。11月预计碳酸锂产量环比增加1455吨至122815吨,其中锂辉石提锂环比增加3650吨至72350吨,锂云母提锂环比下降350吨至13700吨,盐湖提锂环比下降1300吨至23990吨,回收提锂环比增加20吨至11330吨,锂渣提锂环比下降565吨至1445吨。11月预计三元材料产量环比增加2%至80630吨、磷酸铁锂产量环比增加0.7%至63万吨、钴酸锂产量环比下降4%至5000吨、锰酸锂产量环比下降6%至9580吨;锂电池产量环比增加1%至308.6GWh。库存端,周度库存环比下降1894吨至128385吨,其中上游环比增加2492吨至36511吨,正极厂环比减少1516吨至35739吨,贸易商环比下降1308吨至38102吨,电芯厂及其他环比下降1562吨至18033吨。周度数据仍持续去库,但速度环比快速放缓。11月各家机构排产整体偏弱,叠加锂矿或将复产消息影响,强现实被削弱;而出口退税政策调整、中欧谈判拖累远期出口消费预期,导致弱预期再被夯实。基本面依旧偏弱,近期仓单呈现流入态势,同时需警惕市场情绪。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:赵思远 天津配资平台推荐
品牌配资门户网提示:本文来自互联网,不代表本网站观点。