应读者要求简单写一写FOF基金,要求基金是FOF基金,基金经理上任于2026年以前,截至2025年12月31日配资行业口碑,机构持有金额大于0,满足要求的有467只。
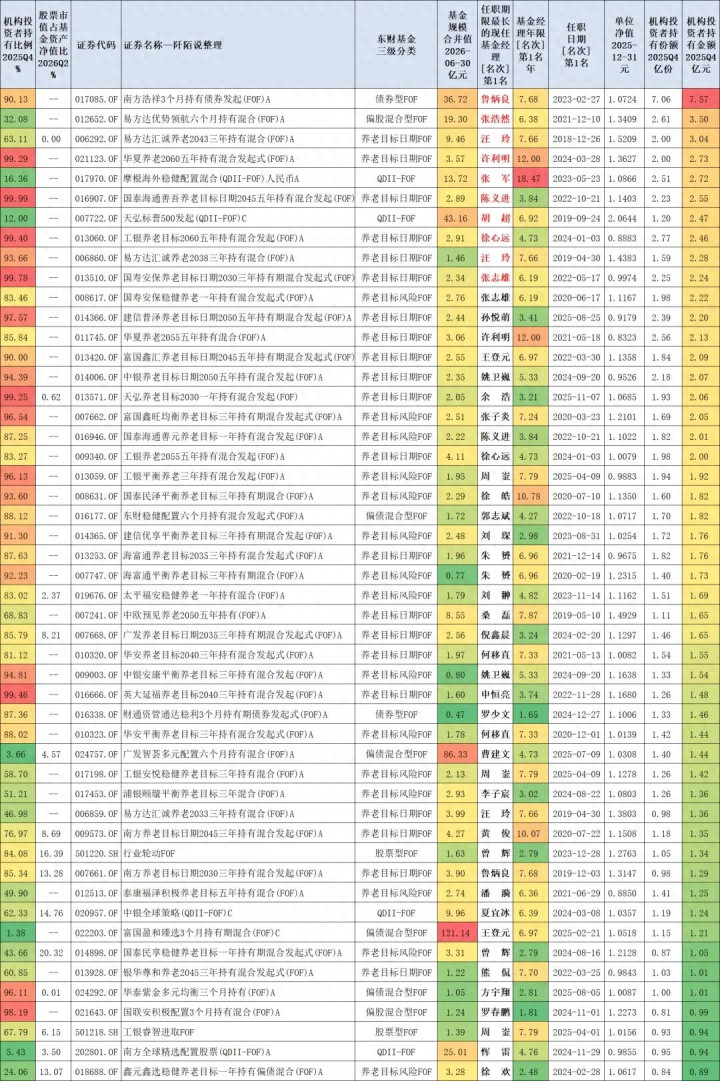
保留机构持有金额排名前50名,下面简单罗列一些数据。
一、机构持有金额排名
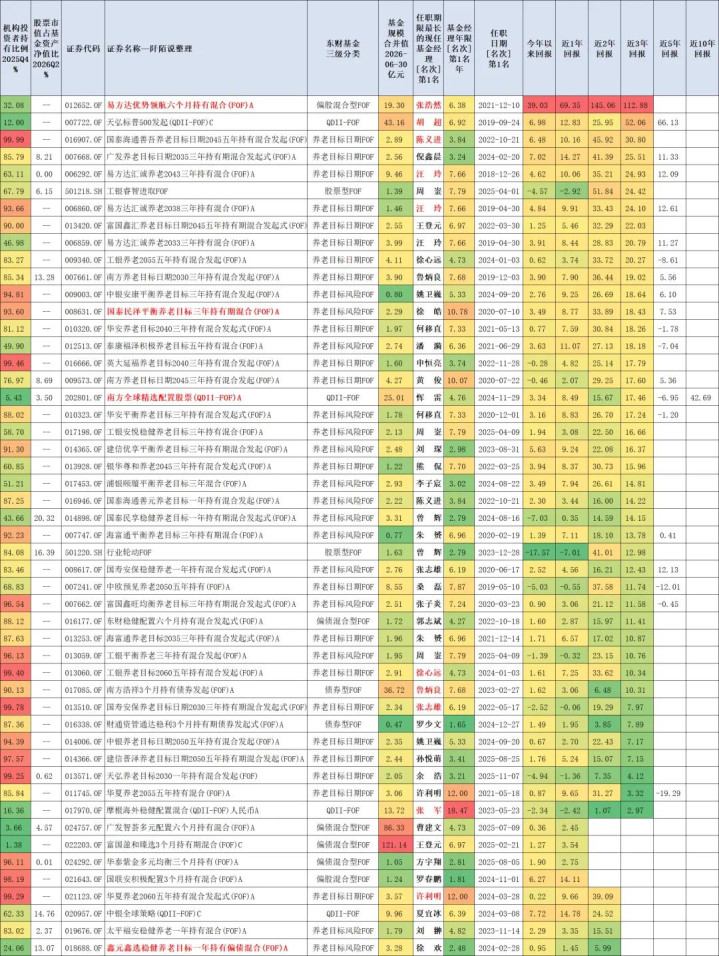
50只基金按照机构持有金额由高到低排序如下,其中前10名基金经理的名字被我标红了。
二、内部员工持有金额排名
50只基金按照内部员工持有金额由高到低排序如下,其中被内部员工持有超300万元的FOF基金被我将基金名字标红了,值得注意的是,张浩然的易方达优势领航六个月持有混合(FOF)A被内部员工持有1.13亿元。
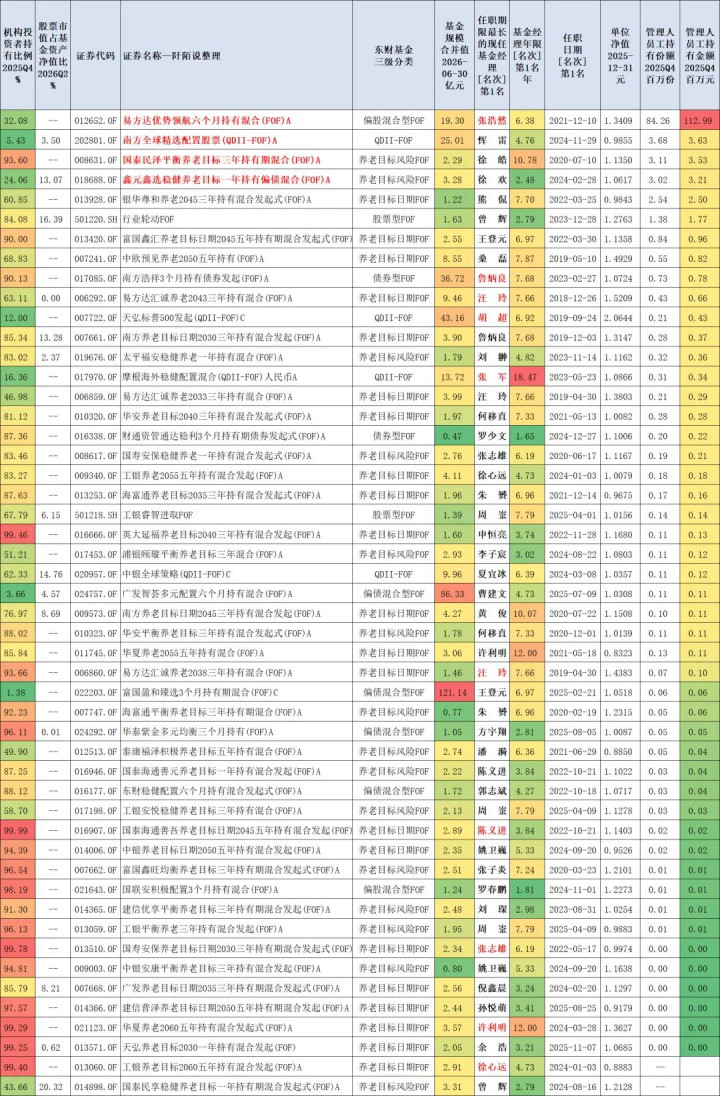
恽雷的南方全球精选配置股票(QDII-FOF)A被内部员工持有363万元;
徐皓的国泰民泽平衡养老目标三年持有期混合(FOF)A被内部员工持有353万元;
徐欢的鑫元鑫选稳健养老目标一年持有偏债混合(FOF)A被内部员工持有321万元;
三、近三年业绩排名
50只基金按照近三年业绩由高到低排序如下,张浩然的易方达优势领航六个月持有混合(FOF)A被内部员工持有1.13亿元,其业绩也是很能打,这是一只偏股混合型FOF基金。
四、易方达基金张浩然
篇幅关系,我只展示近三年业绩排名第一的易方达优势领航六个月持有混合(FOF)A,需要说明的是,展开不代表推荐,就是客观数据梳理,本文非广告,基金有风险,投资需谨慎。
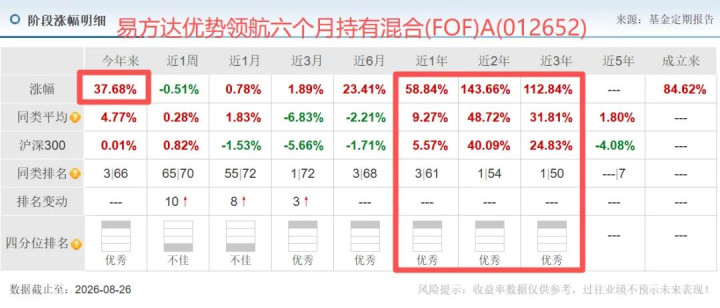
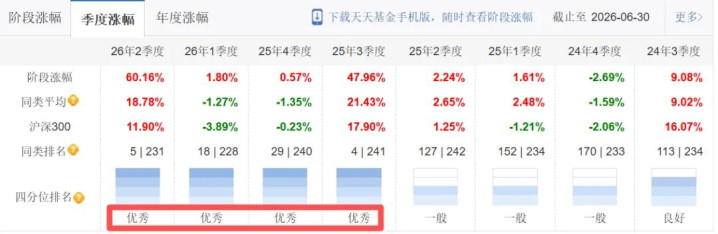
易方达优势领航六个月持有混合(FOF)A作为一只FOF基金,已经连续四个季度业绩优秀,今年涨幅高达37.68%,近1年涨幅58.84%,近2年涨幅143.66%,近3年涨幅112.84%。
这是一只六个月持有期基金,一旦买入需要锁定六个月后才能卖出,业绩基准是中证偏股型基金指数收益率*90%+中证债券型基金指数收益率*10%,有一说一,业绩基准直接对标中证偏股型基金指数的,全市场不算多。
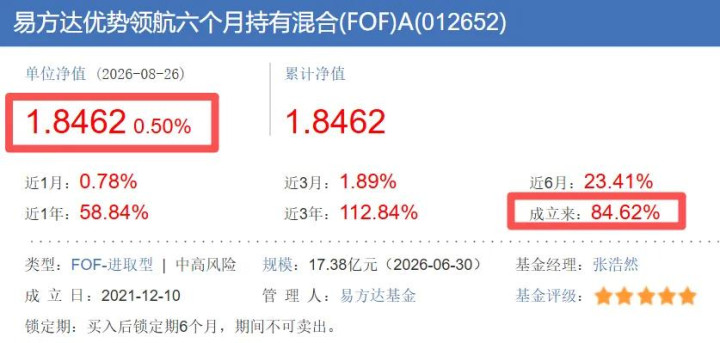
该基金成立于2021年12月10日,从成立起就是张浩然在管理,截至2026年8月26日,已经有四年多,成立以来涨幅84.62%,单位净值1.8462。
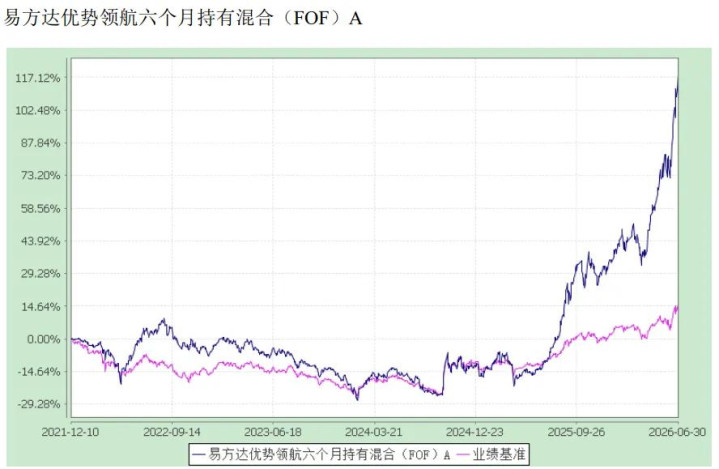
根据2026年二季报披露的信息,基金业绩与业绩基准的走势对比图如下:超额收益肉眼可见,尤其是进入2025年以后。
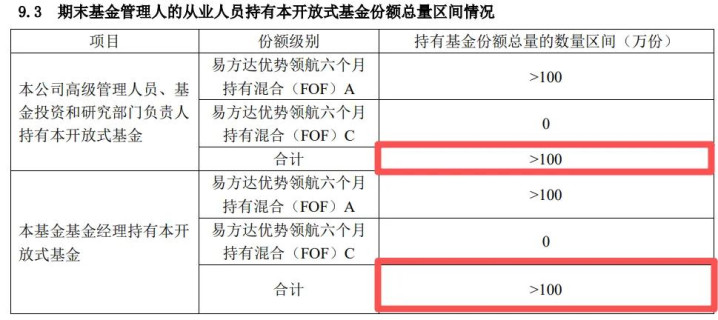
截止2026年8月27日晚间我写文章这会儿,2026年基金中报还没出炉,我查询2025年基金年报(下表)可见,基金公司高管/投研负责人持有该基金份额为大于100万份,基金经理张浩然本人持有份额也是大于100万份,值得点个赞。
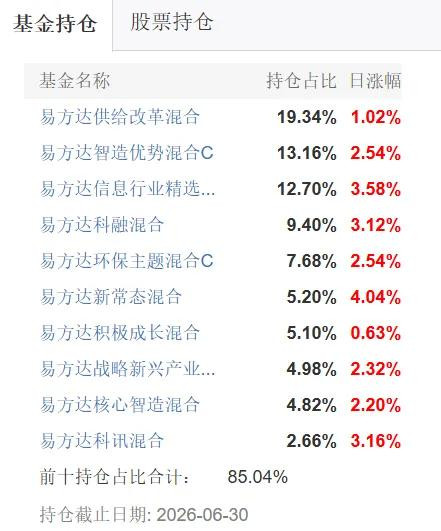
二季报显示该FOF基金的重仓基金全部展示如下,都是易方达内部的基金,这一轮科技行情,易方达涌现了不少业绩非常有看点的基金经理,以至于该FOF基金也跟着吃到肉了,只不过未来行情能不能延续,个人觉得需要降低一些预期。
通过本文数据的梳理,我们至少知道了几个信息点:
易方达有一只业绩基准对标中证偏股型基金指数的FOF基金,而且基金经理张浩然管理四年多业绩确实大幅度跑赢了业绩基准,易方达内部员工持有该基金超亿元;在偏股型FOF基金中,机构持有也较多。
我们这里看看基金经理张浩然二季报的最新观点吧:
"2026年二季度,全球大类资产走出了一轮极致分化、剧烈震荡的行情。
一季度主导市场的"地缘风险+滞胀担忧"叙事被迅速推翻,取而代之的是"地缘溢价消退+AI 叙事强化"的冰火两重天格局。
海外市场方面,美股迎来了2020年以来最强季度表现。
标普500指数二季度累计上涨约14.9%,纳斯达克综合指数大涨约21.4%,道琼斯工业指数上涨约13%。
费城半导体指数二季度飙升约88%,创下该指数有史以来最佳单季纪录。
AI产业链的全面通胀是核心驱动力——美光科技单季暴涨242%,AMD上涨 186%。
企业盈利韧性同样构成支撑,约85%的标普500成分股公司超出一季度盈利预期,为2021年以来最高比例。
A股方面,K型分化进一步加剧。
科创50上半年涨幅高达64.25%,创业板指上涨35.58%,而上证指数仅上涨3.16%,上证50甚至小幅下跌1.38%。
AI算力链的烈火烹油与传统经济的寒气逼人形成鲜明对照。
CPO(共封装光学)、PCB(印制电路板)、存储、半导体等硬件板块在AI叙事和大厂不断攀升的资本开支驱动下连续创出新高。
然而,全市场个股涨跌幅中位数仅为-14.99%,上涨股票比例仅约32%。
大宗商品方面,布伦特原油自高位持续回调。
地缘政治溢价几乎归零,市场实际上在将美伊临时停火当作永久协议来定价。与此同时,黄金经历了堪称"灾难性"的抛售——二季度下跌约14%,创2013年以来最大季度跌幅。
新任美联储主席沃什6月首秀释放强硬鹰派信号,点阵图显示半数官员预计年内加息,10年期美债收益率攀升至4.67%,实际利率上行叠加美元走强,对黄金构成双重打击。
债券市场方面,中外国债利率走势分化明显。
30年期美债收益率一度突破5%, 创2007年以来新高;而中国10年期国债收益率维持在1.74%至1.78%区间窄幅波动, 中美利差扩大至约292个基点。
整体来看,二季度市场主题从一季度的"地缘风险+滞胀担忧"切换至"AI全面通胀+地缘溢价消退"的复杂组合,全球风险资产呈现高共识、高拥挤、高波动的"三高"特征。
本基金作为主要投资于易方达旗下内部基金的FOF产品,坚持“内部优选+资产配置”的投资框架。
在战略层面,我们长期看好三大方向:人工智能产业的趋势兑现、 资源品供给约束下的价值重估、黄金作为货币体系重构的对冲工具。
在战术层面,二季度我们围绕三个核心操作进行了审慎调整:维持成长仓位但强化尾部风险管理、逐步将部分海外算力仓位转向国产算力、战术性降低有色金属与黄金相关配置比例。
本基金主要通过配置易方达内部优秀主动管理基金及相关ETF来实现上述逻辑。
一、股票仓位:维持成长配置,强化尾部风险管理二季度全球风险资产呈现高度拥挤的特征。
科创50、费城半导体、韩国、台湾指数呈现出极强的相关性,300成长和标普500相关系数快速升高至历史高位,而与价值相关系数下降至十年低点。
这种跨资产、跨策略的高度趋同,既反映了底层宏观叙事的统一性,也是机构化、被动化、量化策略普及、情绪高涨的结果。
中、美、韩市场交易额前10%的公司基本属于AI主线。
学术研究和实证分析均表明,拥挤交易长期跑赢市场,但尾部风险明显加大—— 高拥挤股票在危机期间累计异常回报大幅为负,且显著低于低拥挤股票。
基于上述判断,二季度我们维持了对A股科技的高比例配置,易方达内部的科技主题基金仍为组合核心仓位。
但在组合管理上强化了尾部风险防范,作为本基金二季度权益型基金操作的核心思路——不因拥挤而轻易离场,但为每一种可能的尾部情景做好预案。
二、AI 方向:维持高配,结构性从海外算力转向国产算力本基金对AI产业的长期判断不变。
过去三年,AI模型的每一次重大技术突破都精准引爆了产业链上新的硬件短缺环节:从2023年的GPU,到2024年初的交换机芯片,到2024年底的存储,再到2025年底的CPU。
2026年,随着CPU需求爆发叠加传统行业补库,全面通胀已从结构性走向全局性。
基于上述判断,二季度我们维持了AI相关方向的高配置比例。
但在结构上,我们观察到国产算力正在迎来历史性拐点,因此逐步将部分海外算力仓位转向国产算力:
第一,芯片解耦趋势深化,国产芯片放量路径愈发清晰。
第二,国产芯片市场份额实现历史性突破。

第三,推理算力成为AI算力投入的核心增量来源。
炒股杠杆开户因此,二季度我们在维持AI整体高配的基础上,逐步将部分海外算力仓位向国产算力方向转移。
在易方达内部的科技主题基金中,增加了布局国产算力方向的基金品种。
三、黄金与有色:短期降低配置,长期看多逻辑不变。
二季度黄金及有色金属板块遭遇重创。
下跌的核心驱动在于美联储货币政策预期的根本性转变。
沃什首秀释放鹰派信号后,市场对加息预期显著升温,10年期美债收益率随之攀升。
元股证券:ygzq.hk
实际利率上行叠加美元走强,对黄金构成双重压力。
此外,黄金ETF购金量在2026年持续为负,供需趋于平衡后实际利率重回黄金定价框架。
但本基金对黄金的长期看多逻辑并未改变:全球央行持续购金、美元信用裂痕扩 大、中国央行增持空间巨大。
我们认为二季度的下跌更多是利率预期冲击下的阶段性调整,而非长期牛市的终结。
若油价长期维持高位或地缘风险再度升温,市场逻辑将从“加息压制”切换至“滞胀受益”,黄金有望迎来新一轮上行。
因此,二季度我们战术性降低了资源行业主题基金以及相关ETF的比重,以规避短期利率上行与美元走强风险。
同时密切跟踪GVZ(黄金波动率指数)等指标, 等待波动率回落至低位后择机增持。
本基金重视投资者获得感,依托易方达内部丰富的产品线与专业的投研支持,通过多策略分散配置,努力降低单一风格回撤风险。
我们将继续深耕内部基金研究与资产配置,感谢各位持有人的信任与陪伴。”
以上是我的投资思考,不一定对,做个记录方便未来反思、错得明白,谨供大家参考。当是抛砖引玉,大家可以在评论区参与讨论。本文是自己的梳理笔记,所有内容均是个人研究,不构成投资建议,请大家更关注客观数据,基金有风险,投资需谨慎。
风险提示:本文所有内容仅为个人观点与思考记录,基于公开信息及主观分析,旨在分享交流配资行业口碑,不构成任何形式的投资建议或决策依据。市场有风险,投资需谨慎。文中提及的行业趋势、公司案例或数据结论,均可能存在信息滞后、认知偏差或未预见的变动因素,读者应结合自身情况独立判断。本人不对任何因参考本文内容而产生的直接或间接投资结果负责,亦不承担由此引发的法律责任。请务必理解:投资决策是个人行为,盈亏自负。
品牌配资门户网提示:本文来自互联网,不代表本网站观点。